lunes, septiembre 05, 2005
De vuelta
Después de un par de meses muy complicados en el ámbito personal (nada malo, simplemente me mudé de país), espero retomar el ritmo de escribir por lo menos unas tres veces a la semana en este espacio. No sé cómo pueden algunas personas escribir todos los días, pase lo que pase en sus vidas. Admiro su dedicación, pero creo que no es lo más sano. Por mi parte, quizá mi mayor defecto sea el de vivir de rachas (buenas y a veces malas), pero así lo requiere la vida. Si alguien sigue visitando este blog, agradezco su paciencia.


jueves, julio 21, 2005
¿Quién gana por la revaluación del yuan?
De entrada, según Standard & Poor's: América Latina. La apreciación moderada de la divisa china mitigará el alza en el precio de las materias primas (fijado en dólares), lo cual permitirá que la demanda de ese país por estos productos siga creciendo, asumiendo que el crecimiento de las exportaciones chinas no caerá mucho. Al mismo tiempo, reduce las fuertes presiones que enfrentan las exportaciones manufactureras mexicnas en el mercado estadounidense.
Es un camino que ya recorrieron muchos países. Hace poco más de treinta años, el yen japonés cotizaba cerca de 350 por dólar, mientras que actualmente se ubica entre 100 y 110 por dólar. Pero también representa una advertencia: la apreciación del yen no frenó a las exportaciones japonesas ni eliminó la orientación de su economía hacia este sector. Lo que sí logró es fomentar que las empresas japonesas treparan por la cadena de valor agregado. Va a ser interesante ver cómo (o si) las empresas chinas son igualmente exitosas.
Es un camino que ya recorrieron muchos países. Hace poco más de treinta años, el yen japonés cotizaba cerca de 350 por dólar, mientras que actualmente se ubica entre 100 y 110 por dólar. Pero también representa una advertencia: la apreciación del yen no frenó a las exportaciones japonesas ni eliminó la orientación de su economía hacia este sector. Lo que sí logró es fomentar que las empresas japonesas treparan por la cadena de valor agregado. Va a ser interesante ver cómo (o si) las empresas chinas son igualmente exitosas.
martes, julio 12, 2005
Estoy abrumado
Entre viajes, trabajo y mil asuntos de plano no he tenido tiempo de escribir. Cosas de la vida. Intentaré darme un poco más de tiempo para el blog, pero la verdad es que me esperan algunas semanas difíciles.
Por lo pronto, sigo escribiendo los martes en El Financiero, por si alguién está interesado. Esta semana me asignaron el no muy grato y definitivamente poco original tema de revisar el impacto del ataque terrorista en Gran Bretaña. La verdad es que no hay mucho que decir: si bien la libra y el FTSE 100 bajaron, en dos días habían recuperado las muy limitadas pérdidas. Por tanto, aproveché para hacer un breve resumen de la economía del Reino Unido, incluyendo sus paralelos con la estadounidense.
Lo único que destacaría es que la desaceleración de la inflación inmobiliaria ya se está dejando sentir en las ventas minoristas. Probablemente sea un presagio de lo que veremos en Estados Unidos en algunos trimestres. No obstante, sigue siendo una economía fuerte que, al estar orientada al sector de servicios, está mejor posicionada que otras para sobrellevar el reto de China sin demasiado sproblemas.
No se puede decir lo mismo de Estados Unidos. Si bien la economía inglesa presenta desequilibrios similares (gasto excesivo, déficits de cuenta corriente y fiscales), son de una magnitud mucho menor que en el coloso norteamericano. En ese sentido, lo único que vale resaltar, siguiendo a Stephen Roach, es que el sistema económico actual presenta vulnerabilidades importantes. Algún shock, como un alza incluso mayor del precio del petróleo o un ataque terrorista de mucho mayor escala, podría desatar consecuencias muy negativas en el plano económico.
viernes, junio 24, 2005
Las buenas y las malas del petróleo en US$ 60 pb
Como es viernes, empecemos por las buenas. El hecho de que el precio del petróleo siga alto sin que se presenten interrupciones en el suministro confirma que la economía mundial sigue creciendo a buen ritmo. Esto es notable porque desde hace varios meses hay temores en los mercados sobre una fuerte desaceleración, un hecho que se refleja en el bajo nivel de las tasas de interés de largo plazo.
Además, hay que tomar en cuenta que los mercados de futuros esperan que los precios se mantendrán altos por un buen tiempo (ver aquí).
Claro, no todos comparten este punto de vista. Por ejemplo, Andy Xie de Morgan Stanley atribuye el alza en el precio del petróleo a la ?especulación?: los grandes fondos están entrando en este mercado como parte de una clásica estrategia de ?xxx?. Señala que cuando eventualmente se desaceleren las economías de China y EUA y ante el creciente uso de sustitutos del petróleo, su precio colapsará.
Siempre sospecho cuando algo se explica por ?especulación?, un término indispensable en el léxico de personajes como Fidel Castro. Pero después de vivir intensamente las burbujas financieras de los últimos años, tampoco descartaría esta explicación del todo.
En fin. La mala noticia es que el alza en el costo de la energía será un freno al crecimiento, tanto de forma directa (al transferir recursos de los consumidores a los países exportadores, que tienden ?por lo pronto?a ahorrar la bonanza) como indirecta a través del nexo inflación-tasas de interés.
De hecho, mi principal temor es que la economía mundial está en una suerte de frágil equilibrio. A final de cuentas, todos sabemos que hay fuertes desequilibrios financieros (notablemente en EUA). Es posible que un alza desmedida en el petróleo detone un ajuste que se podría traducir en un círculo vicioso.
sábado, junio 11, 2005
El corazón de la oscuridad
La crisis en Bolivia es un recordatorio de cuánto camino todavía le falta recorrer a América Latina ?tras casi 200 años de independencia--para alcanzar la verdadera prosperidad y estabilidad tan anhelada.
Esta región sigue mostrando la extraña mezcla de islas de modernidad en mares de pobreza que caracterizan a todo el mundo emergente. Pero hay casos en donde ese traslape de dos mundos es verdaderamente espeluznante, como muestra la siguiente anécdota sobre el Congo, tomada de este artículo de The Economist:
Esta región sigue mostrando la extraña mezcla de islas de modernidad en mares de pobreza que caracterizan a todo el mundo emergente. Pero hay casos en donde ese traslape de dos mundos es verdaderamente espeluznante, como muestra la siguiente anécdota sobre el Congo, tomada de este artículo de The Economist:
Veronique, an office worker, was separated from her daughter by the war. When peace broke out, she booked an aeroplane ticket for her (penniless) girl to rejoin her. But before the daughter could board the plane, she was detained. Her yellow fever vaccination card had been stamped by rebel health authorities, and so was invalid, the officials tut-tutted. Alas, she had no money for a bribe.
But Veronique was able to send her the equivalent of cash by mobile telephone. She bought $20 worth of telephone cards. These give you a code number which you key into your phone and thereby ?recharge? it with pre-paid airtime. Veronique called the obstructive officials and gave them her code numbers to recharge their own mobile phones. It took only minutes to send her bribe across the country?faster than a bank transfer, which would in any case have been impossible, since there is no proper banking system.
That's Congo. Private cellphone networks and private airlines work because the landlines do not and the bush has eaten the roads. Public servants serve mostly to make life difficult for the public, in the hope of squeezing some cash out of them. Congo is a police state, but without the benefits. The police have unchecked powers, but provide little security. Your correspondent needed three separate permits to visit the railway station in Kinshasa, where he was stopped and questioned six times in 45 minutes. Yet he found that all the seats, windows and light fixtures had been stolen from the trains.
jueves, junio 09, 2005
¿Le confiarías tu dinero a un economista?
Cada seis meses, la Reserva Federal de Filadelfia publica los resultados de la Encuesta Livingston, en la que economistas de diversos ámbitos nos ofrecen sus pronósticos sobre la evolución de diversas variables financieras y económicas en Estados Unidos. Una de ellas es la trayectoria del índice bursátil S&P 500 en horizontes de 6 a 24 meses.
En general, soy partidario del punto de vista que sostiene que es más seguro jugar ruleta rusa que tratar de adivinar qué pasará con las acciones en periodos menores a 5 años. Pero el mundo sería más aburrido si nadie intentara.
¿Y qué tal les va? Tal como uno esperaría: no muy bien. Cometen el mismo error que todo inversionista novato: extrapolan hacia el futuro con base en tendencias recientes. Eso implica que nunca son capaces de atinarle a los cambios en la dirección del mercado.
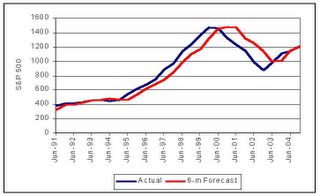
En todo caso, es interesante notar que el margen de error, aprox. 15% (+/-) en plazos de 6 meses es altísimo. Esto es el resultado de una subestimación consistente del nivel de precio de las acciones en los años noventa y una sobreestimación consistente en los primeros años de esta década. Lo anterior parece indicar que se resistieron a los bandazos del mercado conociendo la trayectoria histórica de las acciones. Pero la historia sirve de poco en el corto plazo.
En otras palabras, si le hubieras confiado tu dinero a estos economistas, no te hubiera ido muy bien que digamos. Pero tampoco te hubiera ido peor que con cualquier otro manejador de fondos. La diferencia es que el economista por lo menos te puede explicar por qué se equivocó (;-))
En general, soy partidario del punto de vista que sostiene que es más seguro jugar ruleta rusa que tratar de adivinar qué pasará con las acciones en periodos menores a 5 años. Pero el mundo sería más aburrido si nadie intentara.
¿Y qué tal les va? Tal como uno esperaría: no muy bien. Cometen el mismo error que todo inversionista novato: extrapolan hacia el futuro con base en tendencias recientes. Eso implica que nunca son capaces de atinarle a los cambios en la dirección del mercado.
En todo caso, es interesante notar que el margen de error, aprox. 15% (+/-) en plazos de 6 meses es altísimo. Esto es el resultado de una subestimación consistente del nivel de precio de las acciones en los años noventa y una sobreestimación consistente en los primeros años de esta década. Lo anterior parece indicar que se resistieron a los bandazos del mercado conociendo la trayectoria histórica de las acciones. Pero la historia sirve de poco en el corto plazo.
En otras palabras, si le hubieras confiado tu dinero a estos economistas, no te hubiera ido muy bien que digamos. Pero tampoco te hubiera ido peor que con cualquier otro manejador de fondos. La diferencia es que el economista por lo menos te puede explicar por qué se equivocó (;-))
martes, junio 07, 2005
Las tasas de interés en EUA y Europa
La semana pasada ofreció suficientes tendencias para deprimir a cualquiera. En Europa no faltaron quienes pronosticaron el fin de la unión monetaria y en Estados Unidos hubo preocupación por la posiblidad de que las caídas en las tasas de largo plazo son un indicio de menor dinamismo económico.
Afortunadamente, la realidad es más compleja. El euro es el menor de los problemas de Europa en este momento, mientras que en Estados Unidos hay motivos para pensar que hay más fortaleza en la economía de lo que muchos consideran.
Trato de analizar todo este complejo panorama en mi artículo más reciente publicado en El Financiero.
lunes, junio 06, 2005
Las lecciones de los noventas
En buena parte mundo emergente, la década de los años 1990 empezó con grandes esperanzas: sólo había que abrirse, liberalizarse y reformarse para retomar la senda del crecimiento extraviada en la pesadilla de la crisis de la deuda. Los países del sudeste asiático, los únicos que salieron más o menos de ese episodio, esperaban otra tranquila década de crecimiento, mientras que las naciones de Europa del Este anticipaban una rápida reintegración a la economía de mercado.
Todos sabemos lo que sucedió. En América Latina, todas las principales economías (salvo la chilena) presentaron alguna crisis y, en general, el crecimiento fue muy lento. África y Medio Oriente de plano no levantaron y el sudeste asiático tropezó. Por su parte, los países que abandonaron el comunismo encontraron que sanar las heridas de la economía centralmente planificada era mucho más difícil y lento que lo que esperaban.
Afortunadamente, no todo fue malo. Mal que bien, la economía mundial sobrellevó las múltiples crisis de esa década y cerca de una tercera parte de la humanidad (India y China) logró grandes avances en su nivel de vida.
Esto es un resumen muy breve de un magnífico y crucial informe que acaba de publicar el Banco Mundial titulado ?El crecimiento económico en los años 1990: Aprendiendo de una década de reformas?. Es una lectura indispensable para todos los interesados en el tema del desarrollo.
sábado, junio 04, 2005
El dólar, el euro y el oro
No es ningún secreto que el oro y el dólar son enemigos. El metal dorado es visto por sus devotos ?un extraño grupo cuasi-místico?como el medio óptimo para conservar el valor de la riqueza. En otras palabras, es considerado un baluarte contra la inflación y la depreciación del dinero sin respaldo real. Al ser su precio expresado en dólares, entonces su valor depende de manera inversa del valor del dólar, tanto contra otras monedas como con relación a la inflación (un factor importante en los 1970, poco relevante hoy día).
En la siguiente gráfica se muestra el valor del dólar contra una canasta de las principales divisas, así como el valor del oro.
 .
En ese sentido, la fuerte caída del euro la semana pasada ?de 2.1%--como resultado del rechazo franco-holandés a la propuesta de constitución para la Unión Europea, la cual aumenta la probabilidad (muy baja) de un eventual colapso de la unión monetaria europea, debió haber sido muy negativa para el oro.
Y así fue, en un inicio. El martes pasado el euro cayó 1.7% contra el dólar y el precio del oro registró una caída de 1%. Pero el resto de la semana probó ser diferente: el euro siguió cayendo mientras que el oro cerró con un alza semanal de 1.2%.
Sin embargo, el movimiento del oro es una señal evidente de que la reciente fortaleza del dólar tiene poco sustento y que, a la larga, se requiere una depreciación de esa moneda para restaurar equilibrio a sus cuentas externas. En ese sentido, es notable que pese a su fortaleza ante el euro, ante una canasta más amplia de monedas sólo ganó 0.8% en la semana. No cabe duda que la fuerte caída en las tasas de largo plazo en EUA, de 4% a cerca de 3.9% esta semana, le quitará cierto atractivo a los bonos de ese país y le restará impulso al dólar.
En la siguiente gráfica se muestra el valor del dólar contra una canasta de las principales divisas, así como el valor del oro.
. En ese sentido, la fuerte caída del euro la semana pasada ?de 2.1%--como resultado del rechazo franco-holandés a la propuesta de constitución para la Unión Europea, la cual aumenta la probabilidad (muy baja) de un eventual colapso de la unión monetaria europea, debió haber sido muy negativa para el oro.
Y así fue, en un inicio. El martes pasado el euro cayó 1.7% contra el dólar y el precio del oro registró una caída de 1%. Pero el resto de la semana probó ser diferente: el euro siguió cayendo mientras que el oro cerró con un alza semanal de 1.2%.
Sin embargo, el movimiento del oro es una señal evidente de que la reciente fortaleza del dólar tiene poco sustento y que, a la larga, se requiere una depreciación de esa moneda para restaurar equilibrio a sus cuentas externas. En ese sentido, es notable que pese a su fortaleza ante el euro, ante una canasta más amplia de monedas sólo ganó 0.8% en la semana. No cabe duda que la fuerte caída en las tasas de largo plazo en EUA, de 4% a cerca de 3.9% esta semana, le quitará cierto atractivo a los bonos de ese país y le restará impulso al dólar.
martes, mayo 31, 2005
Las consecuencias del 'no'
Para los interesados, ya salió mi artículo sobre las consecuencias económicas del rechazo francés a la propuesta de constitución para la UE. La clave, me parece, está en si realmente se trata de un rechazo a la mala situación actual de Europa en el ámbito económico o si en realidad --como señalan la mayoría de los reportes de prensa--es un rechazo a las reformas liberales. Sólo el tiempo dirá....
lunes, mayo 30, 2005
Los por qué del no francés
Si alguién está interesado en las dimensiones políticas del referendo francés, Libro de Notas proporciona una serie de ligas a las reacciones españolas de los partidarios de la constitución y de algunas voces opositoras de izquierda.
Espero con ansiedad los comentarios de las voces liberales (ver aquí y aquí).
Espero con ansiedad los comentarios de las voces liberales (ver aquí y aquí).
domingo, mayo 29, 2005
...y Francia dijo no
Así es. El primer pilar de la Unión Europea rechazó la constitución propuesta, tal como anticiparon desde hace un par de meses las encuestas.
¿Y qué dicen los mercados? Pues están tan campantes. En los últimos dos meses, el índice MSCI Europa ganó 1.4% y acumula un alza de 4.6% en 2005. Al euro no le va tan bien --bajó de 1.35 US$/EUR en diciembre a 1.25 actualmente--pero sigue cotizando cerca del nivel promedio del año pasado.
Esto es lógico. A final de cuentas, la constitución propuesta no abordaba de manera directa cuestiones económicas y las instituciones existentes, como el Banco Central Europeo, seguirán funcionando sin alteración alguna. Claro, seguro este lunes el euro y las bolsas europeas quizá presenten una reacción negativa, pero será menor y poco duradera.
Ahora bien, esto no quiere decir que este tema sea irrelevante en el plano económico (el político se lo dejo a otros). Es importante en el sentido de que confirma que muchos europeos están frustrados con la situación actual de bajo crecimiento y alto desempleo y no ven que sus gobiernos o la UE ofrecen respuestas. Si persiste esta situación, es posible que se presenten riesgos más serios, como un alza en el proteccionismo intra-europeo y el desmoronamiento de la unión monetaria (ver este análisis).
La mayoría de los relatos periodísticos señalan que las principales fuentes de oposición a la constitución son la derecha xenofóbica (centrada en temas de inmigración y expansión de la UE) y la izquierda dogmática, que considera que actualmente la UE promueve el "capitalismo salvaje".
Para mi es difícil evaluar cuánto apoyo realmente tienen esos grupos. Pero tengo una corazonada. Yo creo que la mayoría de los europeos sabe que están en una situación insostenible. No se pueden mantener generosos estados de beneficiencia cuando sólo trabaja el 60% de la fuerza laboral potencial (contra más de 70% en EUA y el bloque anglosajón), la economía crece a sólo 1% y los indicadores demográficos se deterioran ráídamente. Como consecuencia, empresas e individuos muestran un profundo pesimismo que se traduce en un bajo dinamismo económico.
Si se quiere romper este círculo vicioso, se requieren reformas liberalizadoras en el ámbito laboral.Y tarde o temprano se darán. Como bien dijo un sabio, si algo no puede seguir igual, no lo hará.
miércoles, mayo 25, 2005
La filosofía económica de AMLO
Para los interesados, el Financial Times publicó una entrevista con Andrés Manuel López Obrador. No estoy suscrito, así que no les puedo decir mucho, pero aquí pueden encontrar un resumen. Si puedo conseguir el texto íntegro, luego lo comento.
La burbuja inmobiliaria en Estados Unidos
El debate sobre si existe o no una burbuja inmobiliaria en Estados Unidos continúa. Sin embargo, las últimas cifras ---el valor de las casas aumentó 15% en los últimos 12 meses y el nivel de ventas de casas existentes impuso un nuevo récord--dejan pocas dudas sobre la respuesta. Incluso Alan Greenspan, que por años ha negado que existe tal burbuja, ya no suena tan convencido.
Y no es para menos. Muchos justifican el alza en el valor de las casas por la caída en las tasas de interés y factores demográficos. Sin duda, esto explica una parte importante de esta tendencia. Pero no sólo es cuestión de valuación. En menos de tres años, el número de transacciones de compra-venta de casas existentes aumentó 27%. Asimismo, el número de corredores inmobiliarios pasó de 800 mil en 2001 a 1.1 millones al cierre de 2004 (cifras de la National Association of Realtors). Estos indicadores apuntan claramente a un aumento en la especulación.
La única pregunta es cómo y cuándo llegará a su fin. Por el bien de la economía mundial, ojalá los precios de las casas se estanquen por un buen tiempo y no presenten fuertes caídas. En todo caso, espero que algún día se tome en serio la propuesta de Robert Shiller de crear un esquema para que los propietarios tengan acceso a seguros contra la caída en el precio de su hogar.
martes, mayo 24, 2005
Un misterio árabe
Gracias a Dan Drezner, me entero de un ensayo de Moisés Naím, editor de Foreign Policy, sobre el desempeño económico de diversas poblaciones árabes. En concreto, Naím contrasta la situación de los inmigrantes árabes en Estados Unidos y en Europa. Los primeros prosperan, ya que tienen niveles de ingreso y educación superiores al promedio, mientras los segundos se mantienen muy rezagados.
En ese sentido, la moraleja es que el atraso económico del mundo árabe no puede ser atribuido a factores culturales, ya que a los árabes en EUA les va muy bien, sino a políticas erróneas e instituciones endebles, tanto en Medio Oriente como en Europa.
En lo personal, simpatizo con este argumento: considero que todos los pueblos tienen la misma capacidad para prosperar. Pero eso no quiere decir que Naím tenga razón o que la cultura sea irrelevante.
De entrada, cabe notar que los árabes residentes en Estados Unidos son muy, muy diferentes a sus paisanos en Medio Oriente o Europa, como se puede ver aquí. La gran mayoría provienen de Líbano, Siria, Palestina e Irak y sólo el 24% son musulmanes. En cambio, mi impresión (no tengo datos firmes) es que en Europa la mayoría de los inmigrantes del mundo árabe (ojo, esto excluye a los turcos) son musulmanes del Norte de África.
Esto es relevante por varios motivos. En primer lugar, la región de Siria/Líbano/Palestina fue tradicionalmente la más próspera y educada de Medio Oriente, mientras que Marruecos y Argelia eran países mucho más rezagados (y en el caso de esta última, sujeta al brutal colonialismo francés). Asimismo, en el primer grupo, los cristianos tradicionalmente fueron el grupo de mayor capacidad económica y mayor nivel educativo (lo mismo aplica en Egipto e Irak). Todo esto explica por qué los árabes estadounidenses son lo que son.
Por ponerlo de otra forma, es como contrastar a los inimigrantes cubanos y mexicanos en EUA. Sí, ambos son hispanos, pero los primeros son la élite que huyó del país mientras que los segundos son campesinos semialfabetas en su mayoría.
En cuanto a la cultura, es un hecho que cuando grandes regiones no prosperan, definitivamente hay algo profundo que está mal. Vaya, no están solos: América Latina ofrece el ejemplo más notorio de potencial desperdiciado por una cultura sociopolítica venenosa.
No conozco mucho del mundo árabe, pero me queda claro que las fuertes divisiones étnico-religiosas, el legado de siglos de ineficaz y corrupto gobierno otomano, el primitivismo de socio-político de los países del Golfo Pérsico y Marruecos (lean a D.H. Lawrence) y la adopción de modelos socialistas en algunos casos (Siria, Egipto, Argelia) tienen mucho que ver con el mal desempeño de esos países.
Suscribirse a:
Entradas (Atom)

